事業報告書を英訳するときは、会社の活動を読みやすく伝えることと、原文の事実や評価の範囲を保つことの両方が必要です。「海外向けだから詳しく説明する」として、原文にない成果や将来の約束を加えることはできません。まず、何のための報告書かを定め、実績、経営者の評価、将来の見通しを分けて整理します。
同じ会社について書かれた資料でも、対象期間、連結範囲、指標の定義が異なる場合があります。文章を自然な英語にする前に、その説明がどの事実に基づくかを追えるようにしておくと、社内の確認も進めやすくなります。
事業報告・年次報告・統合報告の位置付けを確認する
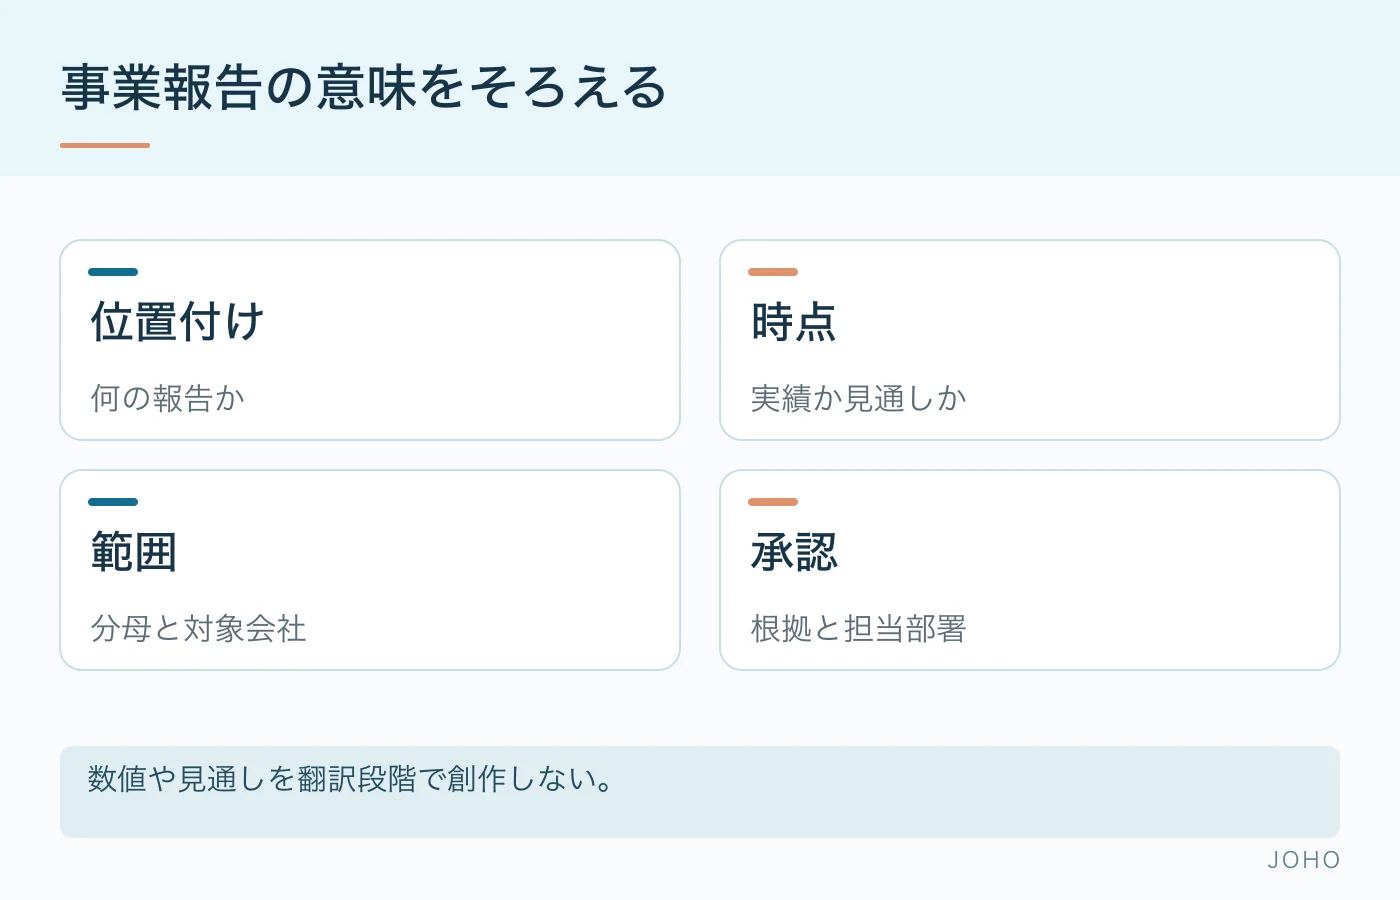
依頼書に「事業報告書」とだけ書かれている場合は、会社法に基づく事業報告を指すのか、投資家向けの年次報告書なのか、社内用の活動報告なのかを確認します。日本語の呼び名が似ていても、必要な内容や承認する部署が同じとは限りません。資料名だけから海外の書式へ置き換えることは避けます。
JPXの英文開示様式例には、株主総会招集通知や事業報告等の英文資料を作成する際の参考となる記載例が公開されています。掲載資料は各社の事情に応じて使う参考であり、すべての会社にそのまま準拠を求めるものではないと説明されています。会社の機関設計や原稿の内容に合うかを確認して使います。
海外向けの説明資料を新たに編集する場合は、原文の翻訳と編集上の追加を分けます。事業の仕組みを補う図、略語の説明、過去の経緯を載せたいときは、追加内容の根拠と承認者を決めます。翻訳者が理解のために調べた情報を、そのまま会社の公式な説明として組み込まないことが重要です。
実績・評価・見通しを別々に訳す
説明用の例として、「新拠点を開設した」「新拠点が事業拡大に貢献した」「新拠点を通じた成長を見込む」という三つの文を比べます。最初は行為の事実、二つ目は結果に対する評価、三つ目は将来の見通しです。同じ成長の話でも、英文で用いる時制や表現の強さをそろえるべきではありません。
「目指す」を達成済みの成果へ、「見込む」を無条件の約束へ変えると、会社が述べる内容が変わります。逆に、確認済みの実績を曖昧な可能性として訳すことも避けます。原稿中の主な記述に「実績」「評価」「目標」「見通し」の印を付けてから確認すると、見出しや要約で区別が消えていないか点検できます。
「大幅に」「着実に」「高い」といった評価語にも根拠が必要です。具体的な率が原文にない場合、翻訳段階で数字を作って補ってはいけません。表現が曖昧で投資家に伝わりにくいと感じた場合は、翻訳者の修正ではなく、原稿担当者への照会として扱います。数値を追加するなら、日本語版との関係も含めて承認を得ます。
KPIは名称より先に、分母と対象範囲を読む
KPIの英語名が同じでも、計算方法や対象範囲が違えば単純には比較できません。顧客数は契約数なのか利用者数なのか、従業員数は単体か連結か、研修参加率は誰を分母にするのかを確認します。集計の対象期間や時点も、数値と一緒に扱います。
たとえば説明用に「海外売上比率が30%から35%になった」とすると、差は5パーセントポイントです。前年の30%に対する相対的な増加率とは別です。本文、グラフ、見出しで「%」と「ポイント」を混同していないか、原稿担当者と照合します。数字が正しくても、単位や比較の説明が変われば読者の受け取り方が変わります。
作業用の指標表には、日本語名、採用する英語名、定義、対象会社、対象期間、算出部署を記録します。前年と定義が変わった場合は、変化の理由や比較可能性について原文がどう説明しているか確認します。翻訳側で前年の定義へ戻したり、注記を省いて見た目だけをそろえたりしないようにします。
関連資料をつなぐが、別の制度の報告書と混同しない
IFRS財団の経営者による説明に関する実務記述書の案内は、2025年6月に改訂された内容として、財務諸表などとのつながりや、投資家に向けた一貫した説明を重視しています。一方、この実務記述書の適用は、IFRS会計基準への準拠を表明するための必須条件ではないとも明記されています。日本の事業報告を一律にこの資料へ置き換えるものではありません。
翻訳実務では、関連資料のつながりを確認する視点を活用できます。事業報告では新事業の立ち上げを説明し、決算説明資料では同じ事業を別名称で示している場合、同一の事業かを照会します。連結範囲が異なる数字を同じものとして扱わず、資料ごとの目的と定義を残します。
確認対象は、社名や役職だけではありません。事業区分、製品群、地域区分、戦略名、目標年度、設備投資の説明などを一覧にすると、表記の違いと内容の違いを見分けやすくなります。語句を統一する前に、区分変更や組織再編があったかを担当部署へ確認しましょう。
社内確認は、文章ごとの根拠を渡して進める
英訳の確認を一人にまとめて依頼するより、事業の説明は所管部門、数値は財務部門、法定書類の位置付けは担当部門というように、確認範囲を決めると判断が明確になります。翻訳者は言語上の対応を確認し、会社としての事実の承認は権限を持つ担当者が行います。
照会票には、該当する原文、英訳案、確認したい点、参照した関連資料、回答欄を設けます。「意味を確認してください」だけではなく、「この顧客数は期末時点の連結対象か」「この記述は実績か次年度の目標か」と具体化します。回答待ちの箇所を推測で確定しないよう、原稿と照会票の番号を対応させます。
全文訳か抜粋訳かも、表紙や注記と一致させます。JPXは参考訳について全文用と抜粋用の文例を分けて掲載していますが、文例を付ければ不正確な英訳が許容されるわけではありません。実際の翻訳範囲と公開方針に合うかを担当者が確認して採用します。
納品前には、本文と図表、実績と見通し、対象期間と範囲、関連資料の名称を照合します。読みやすい文章に整えることに加え、説明の根拠を失わないことが、海外の読者に事業の実態を伝えるための基本になります。