英文IR開示について調べる際は、東京証券取引所の市場再編、上場規則の義務、コーポレートガバナンス・コードの原則を分けて確認することが大切です。2022年の市場再編に関する説明だけでは、2026年現在の対象や時期を判断できません。
2026年10月31日を基準に、英文開示の制度上の位置付けと、翻訳を手配する前に整理する事項を紹介します。個別資料への適用や対応方法は、会社の開示責任者が現行の規則・東証の案内と照合して決めます。
2025年の義務化と、2026年の猶予終了を確認する
プライム市場の上場内国会社では、2025年4月から決算情報と適時開示情報を日本語と同時に英語でも開示することが義務付けられています。所定の書面によって適用猶予を受けた会社も、2026年4月1日から義務化の対象となることが東証のFAQで示されています。2026年10月時点で、この猶予をこれから利用できる準備期間として説明することはできません。
対象を確認するときは、「上場会社だからすべて同じ」と考えず、市場区分と資料の種類を確かめます。また、この説明を金融商品取引法上のすべての提出書類にそのまま当てはめることも避けます。法令上の提出と、取引所規則に基づく開示は、根拠と手続をそれぞれ確認してください。
制度の細部は東証の英文開示拡充FAQにまとめられています。社内で使っている手順書に古い締め切りが残っていないか、対象の欄に会社情報や資料の区分が記載されているかも合わせて点検します。
ガバナンス・コードは2026年7月版の原則を読む
東証は、コーポレートガバナンス・コードの改訂に伴う規則改正を2026年7月21日から施行しました。2026年7月版のコードでは、英文開示は「原則3-2」に整理されています。以前の「補充原則3-1②」を現行の条項名として使い続けないよう注意が必要です。
コードは、原則を実施するか、実施しない理由を説明するという考え方を採っています。これと、企業行動規範で定められた決算情報・適時開示情報の英文開示義務は同じものではありません。コードについて理由を説明すれば、別に定められた義務も自動的に免除される、と解釈しないようにします。
東証の「英文開示に関する上場規則の全体像」は、上場規程とコード、市場区分による違いを整理しています。社内資料では「義務」「努力義務」「コードの原則」を別の欄に置き、どの根拠に基づく対応かを示すと、関係部署で認識をそろえやすくなります。
全文か概要かと、公開するタイミングを別々に決める
制度では、日本語の内容の一部または概要による英文開示も認められています。東証は、決算短信などの英文開示様式例の案内も提供しています。ただし、「概要でよい」ということと、「好きな時期に公開してよい」ということは別です。
翻訳範囲は、資料名だけでなく、対象の章・表・注記まで発注側で指定します。例えば、サマリーの数表を翻訳するなら、表の見出し、通貨、単位、対象期間、増減率の意味が読み取れるかを確認します。原稿の一部を省略するときには、説明の前提が失われないかも点検します。
日英同時開示については、急な事象や開示直前の調整などにより、日本語まで遅れてしまう場合の取扱いがFAQにあります。この例外を通常の翻訳工程の遅れへの包括的な免除と扱わず、個別の事情を開示担当部門で確認します。対象外の英文資料の公開時期や表題の扱いについても、東証の開示時期FAQを参照してください。
翻訳準備は、数字が固まる前に始められる
最終数値が確定するまで、すべての準備を待つ必要はありません。過去の承認済み訳文、会社名・部門名・会計用語、定型の説明、編集用ファイルを先に整理しておく方法があります。ただし、過去の訳を使う際も、事業区分や会計方針、名称の変更がないか確認します。
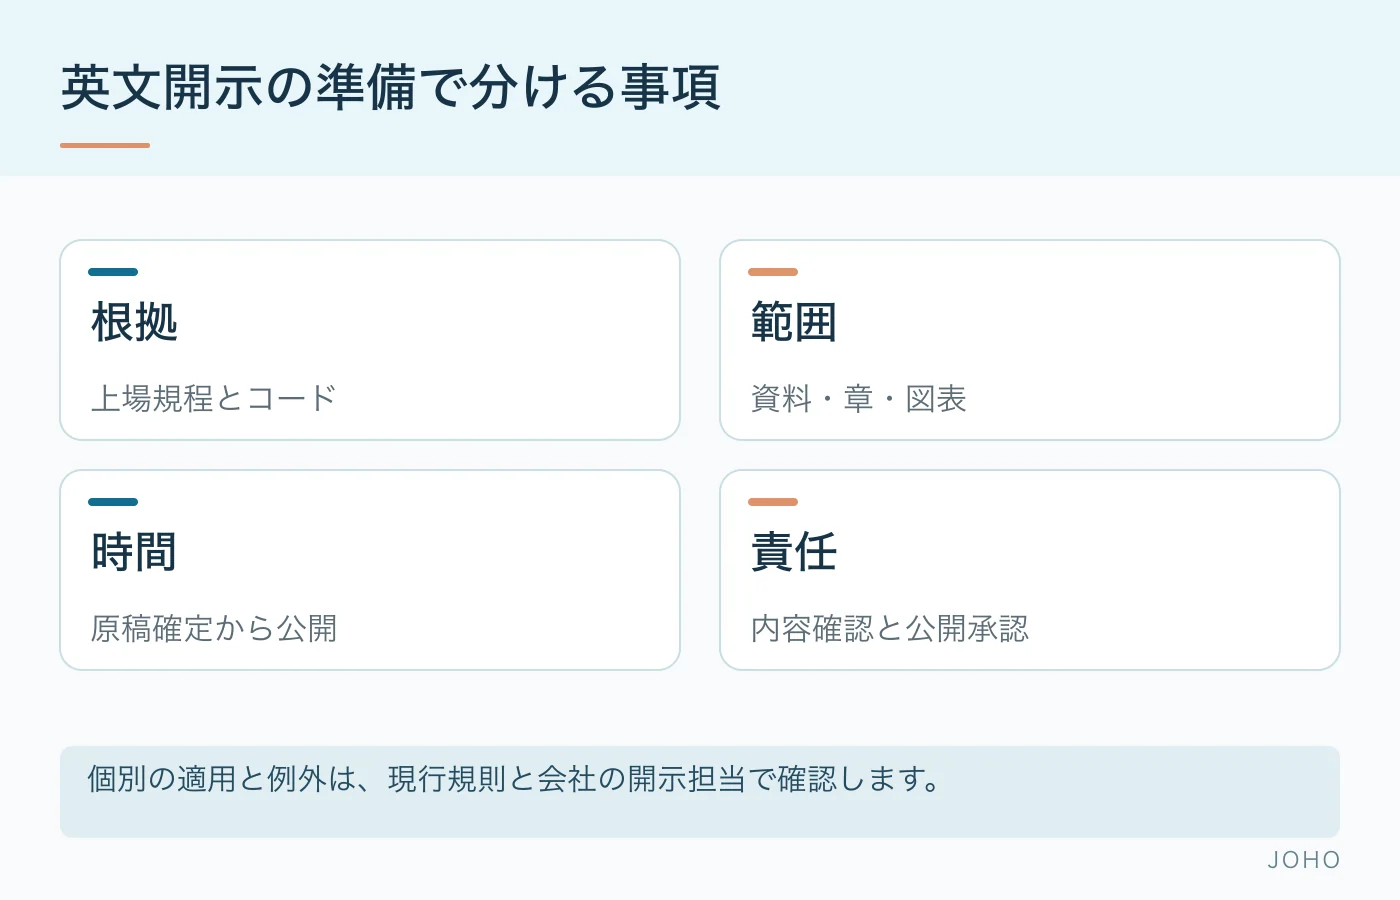
担当者間で共有する一覧には、少なくとも次の項目を設けると作業範囲が明確になります。
- 資料名、対象となる決算期、原稿の版。
- 翻訳するページ・表・図と、翻訳しない箇所。
- 日本語の確定予定、英訳確認の担当、公開予定。
- 直前の変更を伝える方法と、公開後の訂正窓口。
これは翻訳を手配するための整理例であり、東証への提出用書式ではありません。原稿が差し替わる場合には、ファイル名だけで判断せず、変更履歴や差分を添えます。翻訳者が修正すべき箇所と、会社側で意味や数値を確定すべき箇所を混ぜないことが大切です。
例えば、業績予想が更新された場合は、数表だけでなく、本文の説明、前提条件、関連する脚注も一緒に点検します。英文の表現が自然でも、日本語の承認版と異なる内容なら公開用の原稿として扱えません。原文照合と英語表現の確認を、誰が担当するかも決めておきます。
公開前の確認と、公開後の訂正までを工程に含める
公開前には、訳文の内容だけでなく、資料のファイル名、対象年度、ページ抜け、リンク、表の崩れも確認します。登録作業を翻訳納品とは別の担当者が行う場合には、どのファイルが公開用の最終版かを明示します。確認中の版と承認済みの版を同じ場所で区別なく扱わないようにします。
公開後は、実際に読者が見るページから日本語版・英語版を開き、対象資料と公開状態を確かめます。訂正が必要になったときの連絡先と、訂正対象を特定する方法も決めておくと、初動の混乱を減らせます。訂正の開示方法は東証の案内と会社の手順に従います。
最終確認の途中で日本語が変更されたときは、修正内容だけでなく、どの承認版を差し替えるのかを伝えます。例えば、公開用の表に変更が入った場合は、英訳担当者の修正完了と会社側の再確認完了を別々に記録します。作業が終わったという連絡だけで、公開承認が得られたと扱わないことが重要です。
外部へ渡す未公表資料については、共有先、利用可能な翻訳環境、保存期間などを会社の条件に合わせます。便宜のために公開型の翻訳ツールへ入力することを前提にせず、利用の可否を発注仕様として明らかにします。
英文開示実践ハンドブックは翻訳実務の参考になりますが、案内ページにも2026年のコード改訂への注意が記されています。古い解説資料だけで制度を判断せず、最新の規則説明と併用してください。翻訳の相談では、公開予定に加えて、社内確認に使える時間と資料の確定状況まで共有することが、具体的な工程づくりにつながります。