会社設立に関係する文書を翻訳するときは、会社名や役職を英語にするだけでなく、どの国のどの法人形態について、誰に説明・提出するのかを整理する必要があります。日本の株式会社の定款を海外の出資者へ説明する場合と、外国法人の証明書を日本の登記に使う場合では、翻訳の方向も確認事項も異なります。
この記事では、日本の株式会社の設立を中心に、定款・機関・出資に関する基本用語と、翻訳前にそろえる情報を解説します。会社を設立するための法的判断や登記手続そのものは、専門家や提出先と確認し、翻訳では確定した内容と未確定の案を区別します。
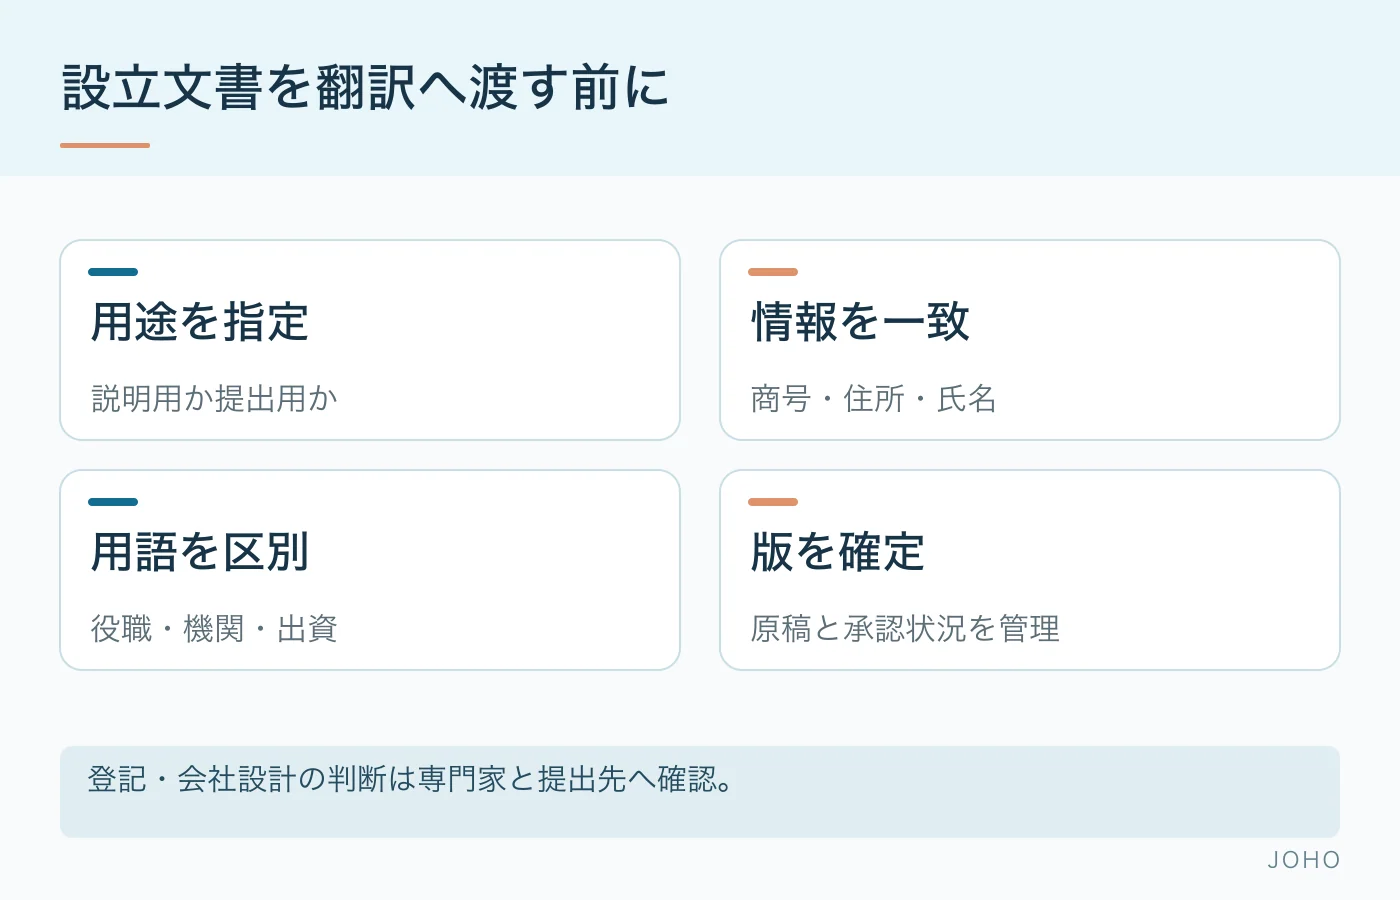
設立する会社と、翻訳文書の用途を特定する
「海外進出用の書類」という依頼だけでは、対象を決められません。日本の子会社設立、外国会社の日本支店設置、日本企業による海外法人設立を分け、法人形態、所在国、提出先、説明相手を明らかにします。日本の株式会社についての説明を、外国の法人にそのまま当てはめないことが基本です。
JETROの設立登記手続案内も、支店と日本法人の子会社を分けて説明しています。外国法人が関係する場合は、その法人の概要、代表権限、署名の真正などを示す資料が必要になることがありますが、実際に必要な書類は個々の会社や手続に応じて判断されます。
依頼時には、文書名、発行者、原文言語、提出先、使用目的、原本か写しか、翻訳する版を一覧にします。出資者向けの参考訳なのか、登記等の提出用なのかを明記し、参考訳をそのまま提出用の完成文書として扱わないようにします。
定款の記載事項は、固有情報まで省かずに訳す
日本の株式会社の定款について、会社法第27条は、目的、商号、本店所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所を定めています。JETROの定款記載事項の案内でも、この区分を確認できます。
翻訳では項目名だけでなく、法人名の綴り、所在地の番地、発起人の住所まで照合します。「発起人の氏名又は名称」とだけ要約して住所を落とすことがないよう注意してください。また、事業目的の列挙にある「及び」「又は」、付随する事業の範囲などを、読みやすさのためにまとめすぎないようにします。
設立時の定款と、後に変更された定款が混在している場合は、どの時点の内容を訳すかを確認します。過去の定款を翻訳する仕事で、現行の内容へ勝手に書き換えることはできません。変更の必要性を発見した場合は、翻訳とは別に照会します。
取締役・代表取締役・取締役会を区別する
会社の機関に関する語は、肩書きが似ていても役割が異なります。取締役はdirector、代表取締役はrepresentative director、取締役会はboard of directorsとする訳語例があります。日本法令外国語訳データベースの会社法は、こうした用語を調べる参考になりますが、法令英訳は原文の意味を確認する補助として使います。
日本の代表取締役を、資料上の確認なしにCEOへ置き換えないようにします。社内で使用する英語の職名と、登記や法令上の地位を示す呼称は、同じとは限りません。既存の英文会社案内にある表記も、設立文書にそのまま使ってよいか確認してください。
会社法第331条第5項は、取締役会設置会社の取締役を3人以上としています。「取締役1人で設立できる」という一般的な説明だけでは、取締役会を設ける場合の条件を説明できません。翻訳者が機関設計を選ぶのではなく、決定済みの機関設計と、定款・議事録の記載が対応しているかを確認します。
| 文書中の語 | 訳す前の確認 |
|---|---|
| 定款 | 設立時の版か変更後の版か、どの法人の定款か |
| 取締役・代表取締役 | 同一人物が兼ねる場合も、それぞれの地位を区別 |
| 取締役会・株主総会 | 会議体の名称、決議の主体、議事録との対応 |
| 発起人・株主 | 設立過程の役割と、株式を保有する立場を文脈で確認 |
出資額・資本金・株式数を混同しない
出資に関する説明では、払い込む金額、資本金として計上する額、発行する株式の数を分けます。会社法第445条では、払い込み等に係る額の一部を資本金として計上せず、資本準備金とすることが認められています。払い込まれた金額と資本金が常に一致するとして訳さないようにします。
現物出資がある場合も、財産の種類・価額と、割り当てる株式の内容を原稿で確認します。翻訳者が評価額を決めたり、端数を調整したりすることは避けます。数字が複数の文書に登場する場合は、定款、出資関係の資料、議事録などの対応を表にすると見落としを減らせます。
英語の金額表記に直すときは、円・千円・百万円などの単位にも注意します。桁区切りを変えても金額は同じか、数字と英文による金額の併記が一致するかを確認します。外貨の換算や設立に必要な資金の判断は別の業務として担当者を決めてください。
外国語書面の訳文は、提出要件から範囲を決める
法務省の商業登記に添付する書面の翻訳案内では、外国語書面には原則として日本語訳を添付する必要があるとし、一定の部分を省略できる場合も示しています。翻訳の省略は自由な要約ではなく、案内の条件に沿って判断するものです。
たとえば、証明書の発行主体に関する記載は省略できないと案内されています。資料に省略可能と思われる欄があっても、訳者が独断で削除せず、登記を担当する専門家や管轄の登記所に確認します。省略する場合は、省略したことが分かる記載も必要です。
翻訳、署名証明、公証、認証などの要否は、文書ごとの提出要件を取得して確認します。原本にある署名・印影の存在を訳文で説明することと、翻訳者が新たな署名や認証を付けることは別です。権限や方式が確認されていない証明を、見た目をそろえるために作成してはいけません。
設立前の案と、承認された最終版を管理する
会社名、本店所在地、役員、出資額などは、準備中に変更されることがあります。翻訳開始時に原稿を識別し、変更が出たときは変更箇所と対象文書を共有します。一つの氏名の綴りが変わった場合も、定款だけでなく、証明書の対訳や役員一覧等への影響を確認します。
納品時には、使用した原文の一覧、訳文、固有名詞の表記表、回答済みの照会、未解決事項をそろえます。定款案の翻訳を完了した段階と、法的確認や登記申請が完了した段階を区別してください。翻訳の担当範囲を明確にしておくことで、設立を担当する専門家が最終確認しやすくなります。