決算書の英訳は、日本語の文章を英語に置き換えて終わる仕事ではありません。対象となる会社、会計期間、連結の範囲、数値の確定状態を確認し、会社が公開すると決めた内容と一致させる必要があります。とくに決算発表の直前は差し替えが重なりやすいため、翻訳開始前から経理・IR・承認者・制作担当の受け渡しを設計します。
「決算書」が何を指すかを最初に特定する
依頼の対象が、会社法上の計算書類、取引所へ開示する決算短信、金融商品取引法に基づく報告書、決算説明会のスライドのどれかを確認します。同じ決算数値を含んでいても、文書の目的、必要な注記、提出・公開の手順は同じではありません。「決算書一式」という名称のまま見積や納期を決めると、付属資料が後から加わる原因になります。
会社法第435条は、各事業年度の計算書類、事業報告及び附属明細書の作成を定めています。また、東証の英文開示様式例は、日本基準・IFRS・米国基準、連結・非連結などを区分しています。単に貸借対照表、損益計算書、キャッシュ・フロー計算書の三つだけを訳せば、どの依頼も完結するとは考えないようにします。
確認表には、正式な資料名、対象年度、年度末の日付、会計基準、連結・個別、翻訳する表と注記、納品形式を記入します。会計年度が4月から3月とは限りません。海外子会社の資料を集約する場合は、子会社側の期間や通貨と親会社側の表示を取り違えないよう、元資料を識別します。
総会の承認、決算発表、公告を同じ工程にしない
会社法上、計算書類を定時株主総会へ提出し承認を受ける原則には、一定の会計監査人設置会社に関する特則があります。第438条と第439条を踏まえ、自社で何を承認し何を報告するか確認します。また、決算公告についても第440条には対象や例外があり、すべての会社が同じ資料を同じ方法で公告するわけではありません。
上場会社の決算短信については、東証の案内が、決算内容が定まった場合には直ちに開示することを説明しています。「総会で承認された後に初めて決算情報を公開する」という一つの流れにまとめると、実際の開示日程と合わなくなることがあります。制度上の日程と社内の承認日程を、開示担当者が区別して設定します。
翻訳担当者が決めるのは、必要な確認を行うための作業順と所要期間です。法的な提出期限、監査の完了条件、公開の可否は、それぞれの責任者が判断します。原稿が早く届いた場合も、その時点で数値が確定しているのか、ドラフトとして先行作業を始めるのかを明示してください。
原稿を「先行可能」と「確定待ち」に分ける
会社概要や繰り返し使う説明は、最新の内容を確認した上で先に翻訳できる場合があります。一方、当期数値、業績予想、重要な後発事象などは、確定時期に合わせた受け渡しが必要です。前年版を流用する箇所と新規の箇所を分け、今年の原稿で再確認する項目を示します。
| 段階 | 受け渡すもの | 次工程へ進む条件 |
|---|---|---|
| 準備 | 資料一覧、用語表、前年の承認済み英訳 | 対象範囲と表記方針が合意されている |
| 翻訳 | 識別できる版の日本語原稿 | 未確定数値と照会箇所が分かる |
| 照合 | 確定原稿、修正一覧、英訳 | 表・本文・注記に修正が反映されている |
| 公開 | 承認済みファイルと掲載指示 | 公開対象と日時を責任者が確認している |
例えば、表の売上高だけが更新されたときでも、本文の増減率、グラフの表示、説明会スライドへ影響することがあります。原稿を丸ごと差し替える場合は、どこが変わったか分かる比較資料も渡します。翻訳者が変更点を推測して拾う工程にすると、数値が一致しているページだけで安心してしまいがちです。
数値は表の位置、単位、注記と一組で照合する
数値確認では、数字そのものに加えて、行見出し、列見出し、対象期間、単位、符号を確認します。前年と当年の列が入れ替わっていないか、連結と個別が混ざっていないか、負数を示す括弧や三角記号の変換が正しいかを見ます。単位を変更する場合は、その方針と換算結果を会社側が確認できる形で残します。
注記は表と離れていても、数値の意味を限定する重要な部分です。「会計方針の変更」「表示方法の変更」「遡及修正」などに関する原文を省略すると、比較の前提が伝わりません。合計値が一致しない場合も、端数処理か原稿の誤りかを翻訳者だけで決めず、対象のセルと計算上の差を示して照会します。
原稿に利益が計上されていることから、資金繰りが問題ないと補足することは避けます。利益と現金の動きは別の情報であり、訳文に経営評価を加える仕事とは区別します。同様に、見通しを確定的な約束へ変えず、条件や不確実性を示す表現を引き継ぎます。
会計確認と言語確認を分担し、質問を残す
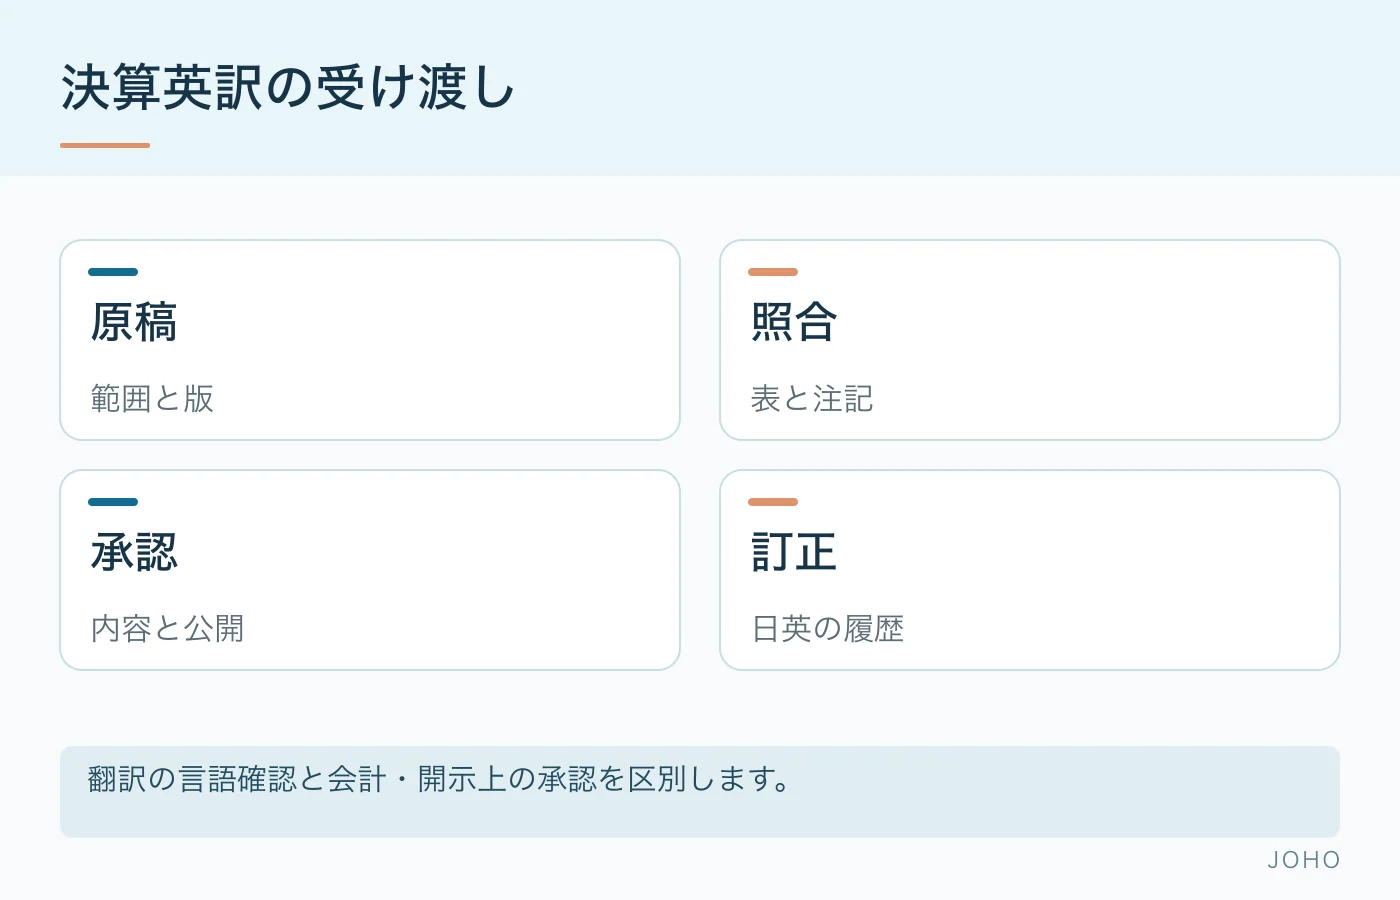
翻訳の照合では、原文の意味、抜け、数値、用語の一貫性を確認します。経理・会計担当者は、原稿の会計処理や表示、採用する科目の意味を確認します。この二つを区別しておくと、「英語として読めるので会計上も承認済み」という取り違えを防ぎやすくなります。
照会票には、資料名、ページ又はセル、原文、暫定訳、質問、回答者、回答日を記録します。例えば同じ日本語科目に二つの英訳が使われている場合、過去の採用例と今年の会計上の区分を並べて確認します。回答前に片方へ統一せず、承認された用語の適用範囲を明確にします。
英文様式のディスクレイマーを使う場合も、全文の参考訳か、一部の抜粋訳かに合わせます。日本語を優先する旨の表示があっても、英訳の誤りをそのままにしてよいわけではありません。会社が海外投資家へ何を伝えると決めたかを、資料全体で確認する必要があります。
公開直前の表示確認と、公開後の訂正をつなげる
公開前には、PDFでの文字切れ、表の改ページ、脚注の対応、リンク先、ファイル名、掲載年月を確認します。編集可能な元ファイルと公開用PDFを対応させ、承認した英訳と公開したファイルが同じ版か確認します。サイトへの掲載担当者には、ファイルとともに公開日時、掲載場所、差し替える旧資料を明示します。
公開後に誤りが見つかった場合は、まず影響箇所と日本語原稿の状態を確認します。東証の案内には決算発表資料の変更・訂正に関する取扱いも示されています。どの開示手続をとるかは開示担当者に確認し、Web上の英訳だけを無記録で書き換えないようにします。訂正履歴と日英の対応を残すことまで、納品時の取り決めに含めておくと安心です。