半期報告書や四半期の決算資料を翻訳するときは、文章の表現を整える前に、その資料がどの制度に基づくものかを確認します。日本では2024年の制度変更で、金融商品取引法に基づく四半期報告書が廃止されました。しかし、四半期の決算情報そのものが不要になったわけではありません。
2026年10月31日を基準に、半期報告書、決算短信、外国会社の英文書類を区別し、翻訳を依頼する際の注意点を整理します。名称の似た書類でも、提出先、対象期間、翻訳範囲が異なります。
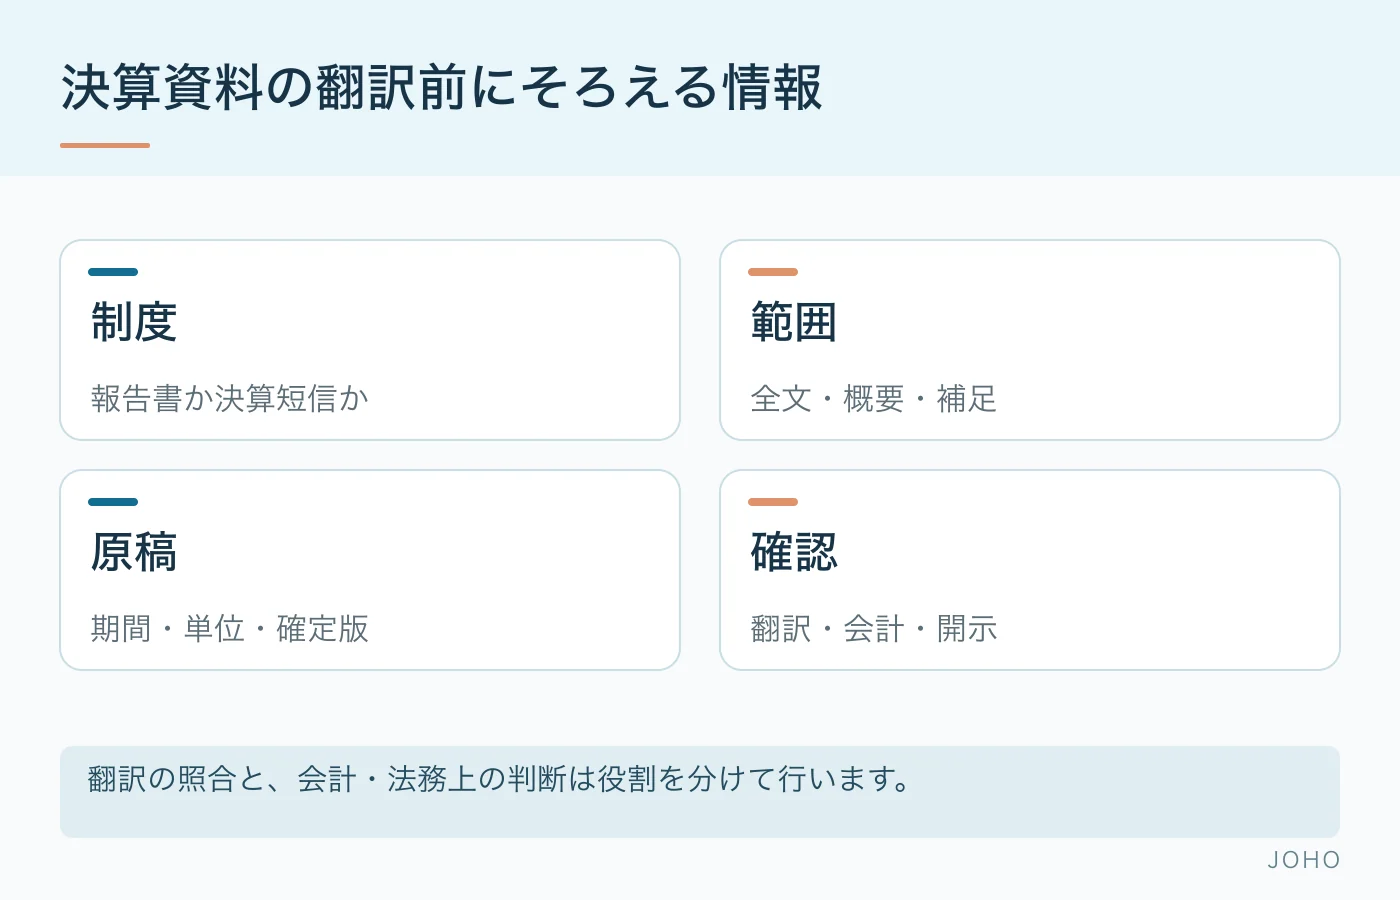
四半期報告書と四半期決算短信を区別する
金融庁の経過措置の案内では、2024年4月1日以後に開始する事業年度から、新しい半期報告書の提出が必要になることなどを説明しています。以前の四半期報告書を扱う仕事なのか、制度変更後の資料を扱う仕事なのかによって、参照する様式や説明が変わります。
一方、東京証券取引所の決算短信の案内では、中間期や第1・第3四半期を含め、決算内容が定まった場合の開示を定めています。したがって、「四半期報告書が廃止されたので、四半期の翻訳も不要」とは判断できません。法定開示の報告書と取引所規則による決算短信を、同じ資料として扱わないことが出発点です。
過去資料の翻訳では、当時の正式な名称を保つ必要もあります。古い報告書の表題だけを新制度の名称に置き換えると、その資料が提出された時点や法的な位置付けを誤って伝えるおそれがあります。
半期報告書の期限は、会社の区分で異なる
半期報告書の提出期限を、すべての会社について「半期末から3か月以内」と説明するのは正確ではありません。金融庁の案内では、事業年度開始から6か月経過後を起点に、上場会社等の原則は45日以内、銀行・保険会社等の一定の会社は60日以内、上場会社等以外の会社は3か月以内と区分しています。会社区分によって記載内容も異なります。
翻訳の納期を決める際は、該当する区分を経理・開示担当者に確認し、法定提出日、社内承認日、翻訳原稿の確定日を別々に設定します。提出期限と同じ日を翻訳の完成日にすると、内容確認や数値差替えに必要な時間が取れません。個別の例外や提出期限の計算は、担当者や専門家と確定させてください。
外国会社の英文書類と日本語の補足資料
外国会社が英語の書類を提出できる制度と、日本企業が投資家向けに英訳を公表することは、同じ意味ではありません。外国会社の提出では、必要な日本語訳や補足書類の範囲を、適用される法令・様式に沿って整理する必要があります。
金融庁の英文開示ガイドライン(2024年4月改正版)には、要約の日本語訳や不記載事項、発行者情報との対照表の作成について記載があり、外国会社半期報告書への準用も示されています。資料全体を一律に短く要約するのではなく、何を翻訳し、何を補足し、どの項目に対応させるかを先に確認します。
翻訳会社に渡す資料には、外国での正式な開示版、添付資料、注記、訂正の有無を含めましょう。別の年度の報告書や公開前の作業版が混在すると、翻訳が自然でも提出対象と対応しません。提出書類の適法性や受理の判断は、翻訳作業と分けて専門家に確認します。
プライム市場の英文開示は、対象と範囲を決める
東証の制度案内によると、プライム市場の決算情報・適時開示情報に関する英文開示の義務は、2025年4月1日から適用されています。2026年1月の東証公表資料でも、この制度を踏まえて日英同時開示が進んだことを説明しています。
ただし、すべての書類を無条件に全文英訳する制度と説明するのは適切ではありません。対象書類についての東証FAQでは、決算短信や決算補足説明資料などを挙げたうえで、日本語開示の一部・概要による対応も認めています。どこまで訳すかは、自社の開示方針や海外投資家との対話を踏まえて決めます。
一部を訳す場合も、都合のよい情報だけを抜き出して原文と違う印象にしないことが大切です。依頼時には対象ページ、表、注記の範囲を明記し、全文訳か概要版かを読み手が区別できるようにします。法定提出のための日本語訳と、IRのための英語参考訳を取り違えない管理が必要です。
期間・単位・会計用語を、表と本文でそろえる
決算資料では、同じ数字でも期間や単位が違うと意味が変わります。「第3四半期累計」と「第3四半期の3か月間」、「当期」と「前年同期」を区別し、表の見出しから注記まで照合します。日本語の「百万円」を英語のmillion yenにする場合にも、数値をそのまま使えるのか、換算が必要なのかを表全体で確認します。
連結と個別、実績と予想、修正前と修正後の取り違えも避けたい点です。たとえば仮の文章で「売上高は増加を見込む」を「増加した」と訳すと、予想が実績に変わります。否定、条件、見通しを示す表現は、読みやすさを理由に省略できません。
会計用語は単語帳だけで決めず、採用している会計基準、当該企業の既存の英語開示、財務諸表の表示と合わせます。過去の訳を参照しても、今年の事業再編や表示区分の変更まで自動的に同じとは考えないようにします。疑問がある科目や注記は、原文の場所と照会内容を残して確認します。
確定版の管理と、公開前の確認を工程に入れる
翻訳開始後に数値や文章が変わる場合は、変更したセルや段落が分かる原稿を共有します。差替えを受け取った担当者、反映先、確認した版を記録すれば、日本語は最新版でも英語は旧版という混在を防ぎやすくなります。本文だけでなく、表紙の期間、目次、図表、脚注、リンク先の資料も対象にします。
翻訳の照合と会計・法務上の確認は、目的を分けて進めます。原文どおりに訳せているかを確認しただけでは、会計処理や提出要件の適否まで確認したことにはなりません。公開前には、会社の開示担当者が最終版と対象範囲を確認し、必要な専門家確認を終えたうえで使用します。
JOHOへの相談では、書類の正式名称、会社の区分、対象期間、提出先・公開先、過去の承認済み訳、確定予定日をお知らせください。制度の確認と翻訳範囲の整理を先に行うことで、原稿の忠実な翻訳と、日英の版管理をつなげやすくなります。